
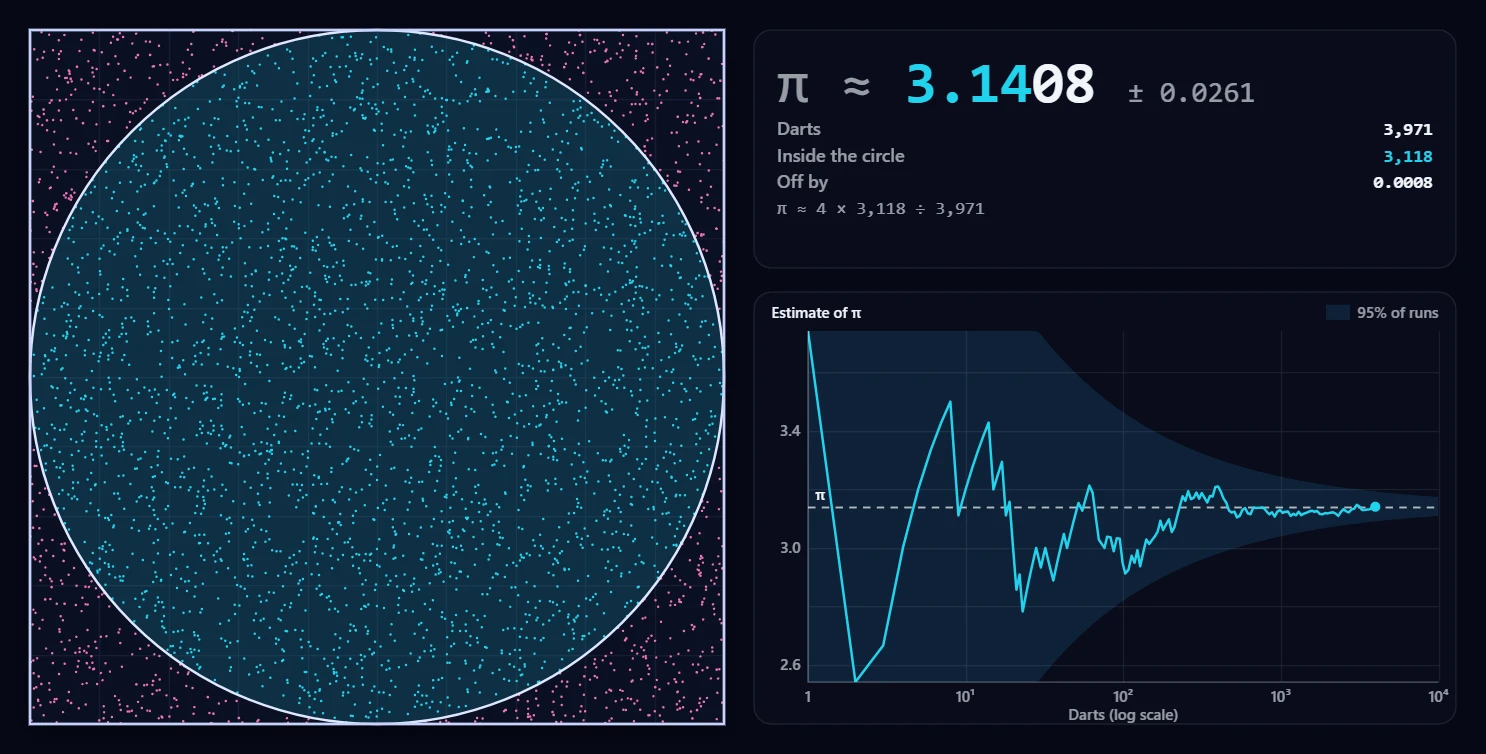
把面积看作概率
在正方形里随机取一个点,每个位置的可能性都相同。它落在某个区域的概率,等于这个区域的面积除以正方形的面积。半径为 1 的圆面积为 π,外面的正方形边长为 2,面积为 4。所以随机点落在圆内的概率是 P = π/4 ≈ 0.785。
从命中数到 π
投出 N 支飞镖,数出落在圆内的命中数 H。比例 H/N 是 π/4 的估计,所以
π ≈ 4H / N
判断是否命中根本不需要 π:以圆心为原点、以半径为单位测量的点 (x, y),当 x² + y² ≤ 1 时就在圆内。π 是从计数中得出来的。
四分之一圆版本把圆心放在边长为 1 的正方形的一个角上。四分之一圆同样占这个正方形面积的 π/4,所以公式不变。
大数定律
每支飞镖都是一个只有两种结果的小实验:以概率 p = π/4 命中,或者未命中。大数定律由雅各布·伯努利证明,于 1713 年发表。它说明随着 N 增大,命中比例可以任意接近 p。它并不是说命中和未命中会在短期内相互抵消:估计值可能会长时间偏离 π,然后才回来。
收敛有多快?
命中数服从二项分布。把它的标准差换算到 π 的尺度上,就得到典型误差
σ ≈ 4 · √(p(1 − p) / N) ≈ 1.64 / √N
投 100 支后约为 0.16,投 1 万支后约为 0.016,投 100 万支后约为 0.0016。误差随 N 的平方根缩小:飞镖增加到一百倍,才能多得一位正确数字。在应用中,阴影带是 ±1.96σ,包含所有模拟的 95%;估计值后面的 ± 是一个标准误差。
名字的由来
1946 年,正在养病的斯坦尼斯拉夫·乌拉姆想知道玩一局单人纸牌获胜的可能性有多大。他没有去数所有可能的发牌方式,而是想到干脆玩很多局,再数赢了多少局。他和约翰·冯·诺依曼把这个想法变成了洛斯阿拉莫斯中子计算的一种方法,他们的同事尼古拉斯·梅特罗波利斯以蒙特卡洛赌场为它命名——乌拉姆的叔叔很喜欢在那里赌博。更早的随机实验,比如 1777 年的布丰投针,早已以同样的思路估算过 π。
在 PictorX 中探索
打开蒙特卡洛求 π,飞镖已经在飞了,每秒一千支。计数器会给已经与 π 相符的数字上色,图表在对数坐标轴上显示估计值,以及 95% 的模拟最终所在的带状区域。“慢动作”每秒投一支飞镖,并画出它到圆心的距离;点击正方形可以自己投一支。“一百万支飞镖”一次投出全部飞镖。“四分之一圆”切换到角落版本,“淡化旧飞镖”让画面在高速时依然清晰生动。保存为 PNG,或者与布丰投针比较一下,它用落下的针来估算 π。
常见问题
谁发明了蒙特卡洛方法?
斯坦尼斯拉夫·乌拉姆和约翰·冯·诺依曼于 20 世纪 40 年代后期在洛斯阿拉莫斯提出了这种方法,尼古拉斯·梅特罗波利斯为它命名。用随机实验估算数值的做法更早,例如 1777 年的布丰投针。
为什么概率是 π/4?
半径为 1 的圆面积为 π,外面的正方形面积为 4。一个落在正方形内任何位置的可能性都相同的点,落在圆内的概率就是 π/4。
估计有多准确?
对 N 支飞镖来说,一个标准误差约为 1.64/√N。一千支飞镖的误差通常约为 0.05,一百万支飞镖约为 0.0016。
蒙特卡洛方法是计算 π 的好办法吗?
不是。人们已经用公式算出了 π 的数万亿位;随机飞镖却连六位都很难得到。这种方法的长处在于没有公式可用的地方,比如中子的路径、投资的风险,或光线在场景中的反弹。
估计值会恰好等于 π 吗?
不会。投 N 支飞镖后,估计值是分数 4H/N,而 π 是无理数,所以它永远不可能完全准确。它只会以越来越高的概率越来越接近。
相关工具
蒙特卡洛求 π
向内含圆的正方形随机投掷成千上万支飞镖,看落在圆内的比例如何变成 π。可以开始、停止,并观察估计值如何收敛。
布丰投针
在浏览器中把针投到画有平行线的地板上。数一数相交次数,看布丰 1777 年的实验如何估算 π。
布丰投针
布丰 1777 年的投针问题:为什么投到平行线上的针能估算 π,短针概率 2l/(πd) 如何来自正弦曲线下的面积,以及这个实验为什么收敛得很慢。
掷骰子
把一颗、两颗或三颗骰子掷一千次,将每种结果出现次数的柱状图与预期频数对比。看看为什么 7 是最常见的点数和。
骰子概率
骰子概率详解:为什么每个面的机会都是 1/6,怎样数出掷出某个点数和的方式,预期频数与观测频数,多颗骰子的钟形曲线,以及检验骰子是否公平的卡方检验。
高尔顿板
让球穿过一排排钉子落下,看底部的槽按钟形曲线填满。改变行数、偏向和球数,并把平均值和离散程度与理论对比。
准备好尝试了吗?
在浏览器中打开 PictorX — 无需安装,无需信用卡即可启动。
试试蒙特卡洛求 π