
طريقة مونت كارلو وπ
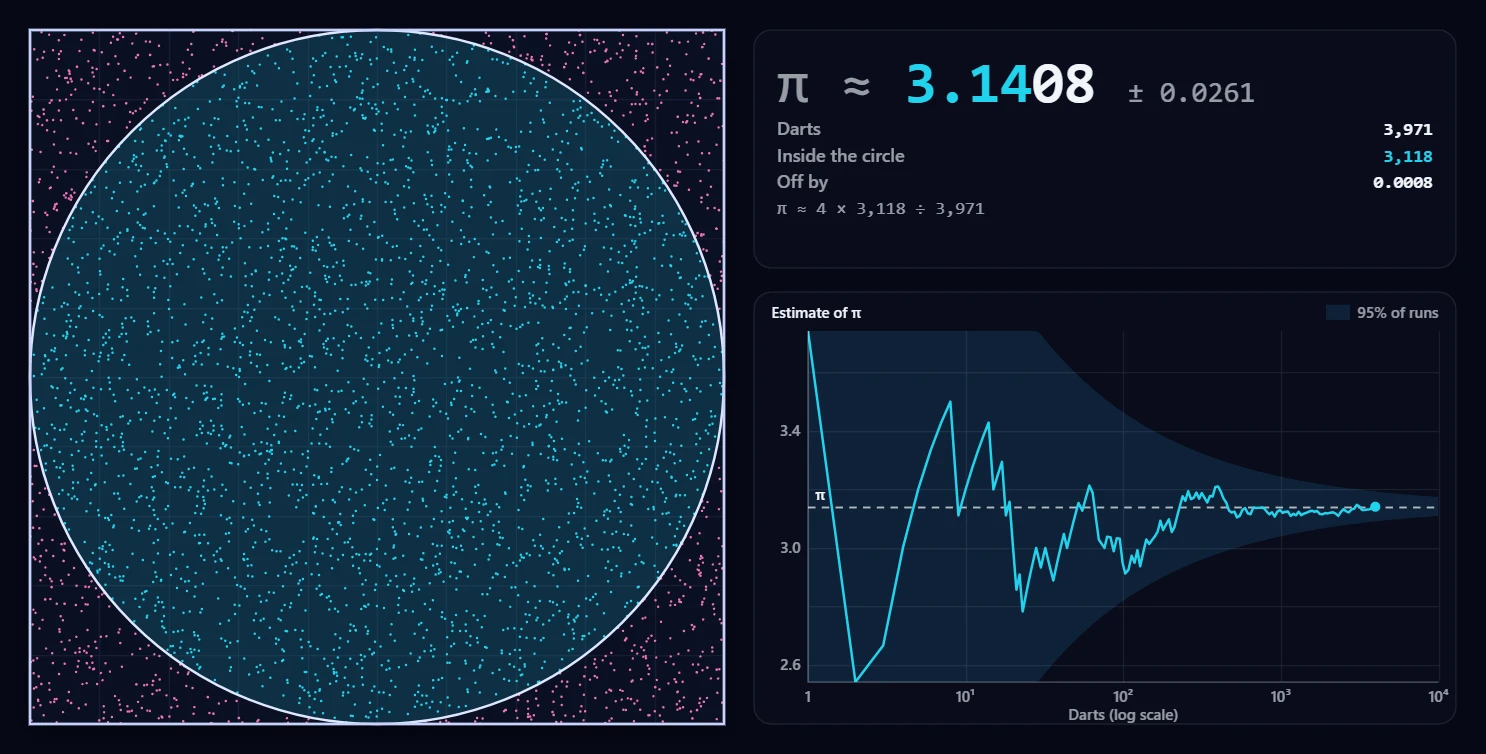
تجيب طريقة مونت كارلو عن الأسئلة بتجارب عشوائية بدلًا من الصيغ. ومثالها الأول الكلاسيكي يقدّر π برمي السهام على دائرة داخل مربع.
المساحات بوصفها احتمالات
اختر نقطة عشوائية في مربع، بحيث يتساوى احتمال كل موضع. احتمال أن تقع في منطقة ما هو مساحة تلك المنطقة مقسومة على مساحة المربع. مساحة دائرة نصف قطرها 1 هي π، والمربع المحيط بها طول ضلعه 2 ومساحته 4. لذا تقع نقطة عشوائية داخل الدائرة باحتمال P = π/4 ≈ 0.785.
من الإصابات إلى π
ارمِ N سهمًا وعُدّ الإصابات H داخل الدائرة. النسبة H/N تقدّر π/4، لذا
π ≈ 4H / N
ولا يحتاج اختبار الإصابة إلى π إطلاقًا: النقطة (x, y)، مقيسة من المركز ونصف القطر هو الوحدة، تقع داخل الدائرة عندما x² + y² ≤ 1. أما π فتخرج من العدّ.
وتضع نسخة ربع الدائرة المركز في إحدى زوايا مربع طول ضلعه 1. ويغطي ربع الدائرة أيضًا π/4 من ذلك المربع، لذا تصح الصيغة نفسها.
قانون الأعداد الكبيرة
كل سهم تجربة صغيرة لها نتيجتان: إصابة باحتمال p = π/4، أو إخفاق. ويقول قانون الأعداد الكبيرة، الذي برهنه ياكوب برنولي ونُشر عام 1713، إن نسبة الإصابات تقترب من p بقدر ما نشاء كلما كبر N. لكنه لا يقول إن الإصابات والإخفاقات تتوازن على المدى القصير: فقد يبتعد التقدير عن π مدة طويلة قبل أن يعود.
ما سرعته؟
يتبع عدد الإصابات توزيعًا ذا حدين. وانحرافه المعياري، بعد تحويله إلى مقياس π، يعطي الخطأ النموذجي
σ ≈ 4 · √(p(1 − p) / N) ≈ 1.64 / √N
بعد 100 سهم يكون نحو 0.16، وبعد 10000 نحو 0.016، وبعد مليون نحو 0.0016. يتقلص الخطأ مع الجذر التربيعي لـ N: مئة ضعف من السهام تضيف رقمًا صحيحًا واحدًا. وفي التطبيق يمثل الشريط المظلل ±1.96σ، ويحتوي 95% من كل الجولات، أما ± بعد التقدير فهي خطأ معياري واحد.
من أين جاء الاسم
في عام 1946 كان ستانيسواف أولام يتعافى من مرض، فتساءل عن احتمال الفوز في لعبة سوليتير. وبدلًا من عدّ كل طرق توزيع الورق الممكنة، فكّر في أن يلعب ببساطة أدوارًا كثيرة ويعدّ مرات الفوز. ومع جون فون نيومان حوّل الفكرة إلى طريقة لحسابات النيوترونات في لوس ألاموس، وسمّاها زميلهما نيكولاس متروبوليس باسم كازينو مونت كارلو، حيث كان عمّ أولام يحب المقامرة. وقد قدّرت تجارب أقدم بكثير مع الصدفة، مثل إبرة بوفون عام 1777، قيمة π بالروح نفسها.
استكشفها في PictorX
افتح «π بطريقة مونت كارلو» فتجد السهام تطير بالفعل، ألف سهم في الثانية. يلوّن العدّاد الأرقام التي تطابق π بالفعل، ويعرض المخطط التقدير على محور لوغاريتمي داخل الشريط الذي تنتهي فيه 95% من الجولات. يرمي «حركة بطيئة» سهمًا واحدًا في الثانية ويرسم بُعده عن المركز؛ وانقر المربع لترمي سهمًا بنفسك. ويرمي «مليون سهم» السهام كلها دفعة واحدة. وينتقل «ربع دائرة» إلى نسخة الزاوية، ويُبقي «تلاشي السهام القديمة» الصورة حيوية في السرعات العالية. احفظ ملف PNG، أو قارن بإبرة بوفون التي تقدّر π بالإبر المتساقطة.
الأسئلة المتداولة
من اخترع طريقة مونت كارلو؟
طوّرها ستانيسواف أولام وجون فون نيومان في أواخر الأربعينيات في لوس ألاموس، وأعطاها نيكولاس متروبوليس اسمها. أما التجارب العشوائية التي تقدّر الأعداد فهي أقدم، مثل إبرة بوفون عام 1777.
لماذا الاحتمال π/4؟
مساحة دائرة نصف قطرها 1 هي π، ومساحة المربع المحيط بها 4. والنقطة التي يتساوى احتمال سقوطها في أي مكان من المربع تقع في الدائرة باحتمال π/4.
ما دقة التقدير؟
يبلغ الخطأ المعياري الواحد نحو 1.64/√N لعدد N من السهام. مع ألف سهم يكون الفرق عادةً نحو 0.05، ومع مليون سهم نحو 0.0016.
هل طريقة مونت كارلو وسيلة جيدة لحساب π؟
لا. حسبت الصيغ تريليونات من أرقام π، بينما تكافح السهام العشوائية للوصول إلى ستة. وتتألق الطريقة حيث لا توجد صيغة، مثل مسارات النيوترونات أو مخاطر استثمار أو الضوء المرتد عبر مشهد.
هل يصل التقدير يومًا إلى π تمامًا؟
لا. بعد N سهمًا يكون التقدير كسرًا 4H/N، وπ عدد غير نسبي، لذا لا يمكن أن يكون دقيقًا أبدًا. إنه يقترب فقط، باحتمال يزداد باستمرار.
الأدوات ذات الصلة
π بطريقة مونت كارلو
ارمِ آلاف السهام العشوائية على مربع بداخله دائرة، وشاهد نسبة ما يسقط في الداخل تتحول إلى π. ابدأ وأوقف وتابع التقدير وهو يتقارب.
إبرة بوفون
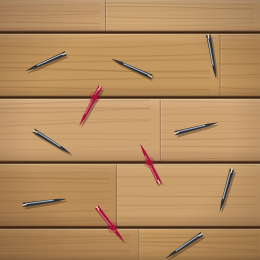
أسقط الإبر على أرضية مخططة في متصفحك. عُدّ التقاطعات وشاهد تجربة بوفون عام 1777 وهي تقدّر π.
إبرة بوفون
مسألة إبرة بوفون عام 1777: لماذا تقدّر إبرة تسقط على خطوط متوازية قيمة π، وكيف ينتج احتمال الإبرة القصيرة 2l/(πd) من المساحة تحت منحنى جيب، ولماذا تتقارب التجربة ببطء.
رمي النرد
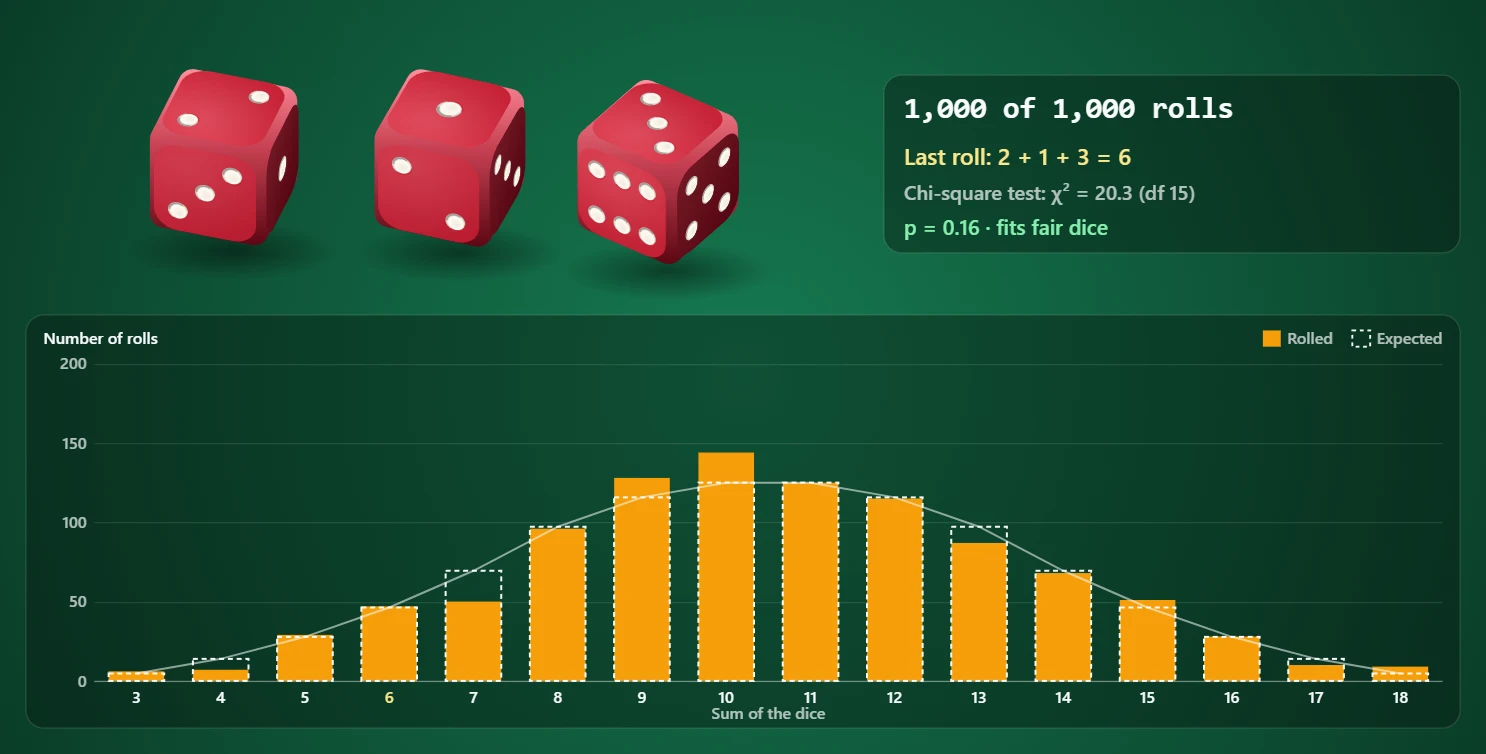
ارمِ حجر نرد واحدًا أو اثنين أو ثلاثة ألف مرة، وقارن مخطط الأعمدة الذي يبيّن عدد مرات ظهور كل نتيجة بالتكرارات المتوقعة. واكتشف لماذا يكون 7 أكثر المجاميع شيوعًا.
احتمالات النرد
شرح احتمالات النرد: لماذا تكون فرصة كل وجه 1/6، وكيف تُعدّ طرق الحصول على مجموع، والتكرارات المتوقعة مقابل المرصودة، ومنحنى الجرس لأحجار نرد كثيرة، واختبار كاي تربيع للنرد العادل.
لوح غالتون
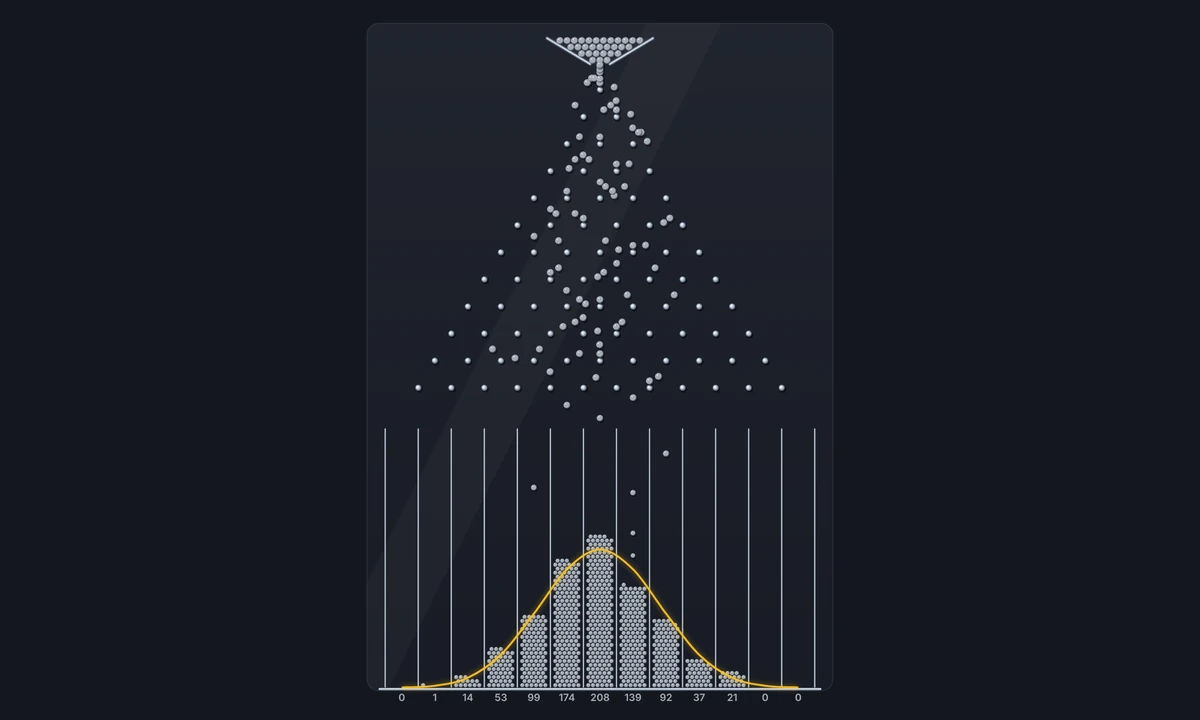
أسقط كرات عبر صفوف من الأوتاد وشاهد منحنى الجرس يملأ الخانات. غيّر الصفوف والانحياز وعدد الكرات، وقارن المتوسط والتشتت بالنظرية.
هل أنت مستعد لتجربتها؟
افتح PictorX في متصفحك - بدون تثبيت، ولا يلزم وجود بطاقة ائتمان للبدء.
جرّب π بطريقة مونت كارلو