
Moms, fra en fransk idé til en skat i 170 lande
Merværdiafgift er en afgift på forbrug, som virksomheder opkræver lidt ad gangen i hvert led fra råvare til butiksdisk. Her kan du læse, hvordan den virker, hvordan man regner den begge veje, hvornår kunden afregner den i stedet for sælgeren, og hvor den kommer fra.

Hvad er moms?
Moms opkræves i hvert led af en forsyningskæde, men hver virksomhed betaler kun af den værdi, den lægger til. Et savværk sælger træ for 100 plus 25 i moms; snedkeren sælger et bord for 300 plus 75 i moms, fradrager de 25 som købsmoms og afregner 50 til Skattestyrelsen. Til sidst bærer forbrugeren hele 75, som staten får i rater fra alle i kæden. De fleste lande har en normalsats og en eller to nedsatte satser, fx for fødevarer, bøger eller medicin.
Formler - med og uden moms
Med satsen r i procent: med moms = uden moms x (1 + r / 100), og uden moms = med moms / (1 + r / 100). Momsen i en pris med moms er pris x r / (100 + r), ved 25 % altså 25/125, dvs. 20 % af prisen, ikke 25 %. Fakturaer afrunder som regel momsen til øre pr. sats, så summen af mange små linjer kan afvige en øre fra afrunding pr. linje.
Omvendt betalingspligt
Normalt opkræver sælgeren moms og afregner den til Skattestyrelsen. Ved omvendt betalingspligt afregner kunden momsen i stedet. Det er almindeligt for ydelser mellem virksomheder i forskellige EU-lande og i nogle lande inden for brancher som byggeri. Fakturaen viser da ingen moms, nævner omvendt betalingspligt og har kundens momsnummer. Kunden angiver momsen og fradrager den, hvis der er fradragsret, i samme angivelse, så der normalt ikke betales noget.
Momsens korte historie
Idéen blev skitseret af den tyske industrimand Wilhelm von Siemens omkring 1918, men den franske skatteembedsmand Maurice Lauré gjorde den til lov: Frankrig indførte taxe sur la valeur ajoutée den 10. april 1954. Det Europæiske Økonomiske Fællesskab vedtog moms som fælles omsætningsafgift i 1967. Danmark var først samme år, Vesttyskland fulgte i 1968, Nederlandene i 1969, og Storbritannien erstattede sin purchase tax med VAT i 1973. I dag bruger over 170 lande moms eller en lignende afgift; USA er den mest kendte undtagelse.
Ofte stillede spørgsmål
Er moms det samme som sales tax?
Ikke helt. En sales tax, som i de fleste amerikanske delstater, opkræves én gang ved det endelige salg. Moms opkræves i hvert led, og hver virksomhed fradrager den betalte moms, hvilket gør den sværere at snyde med.
Hvad betyder en sats på 0 %?
En nulsats tæller stadig som en momspligtig levering, fx eksport uden for EU, så sælgeren kan fradrage momsen på egne omkostninger. En fritagelse er noget andet: der opkræves ingen moms, men sælgeren kan heller ikke få den betalte moms retur.
Skal jeg opkræve moms som lille virksomhed?
Det afhænger af landet. Mange har en ordning for små virksomheder under en omsætningsgrænse, fx momsfritagelse under 50.000 kr. i Danmark eller KOR i Nederlandene, og Storbritannien har en registreringsgrænse. Tjek de gældende regler hos Skattestyrelsen eller din rådgiver.
Relaterede værktøjer
Momsberegner
Gratis online momsberegner: læg moms til eller træk den fra med satser for Danmark, Sverige, Tyskland, Storbritannien og flere lande, og udskriv en enkel fakturaoversigt.

Lommeregner
En gratis online lommeregner med standard- og videnskabelig tilstand: trigonometri, logaritmer, potenser, rødder, fakulteter, hukommelse og historik, med den rigtige regnerækkefølge.
Brøkberegner
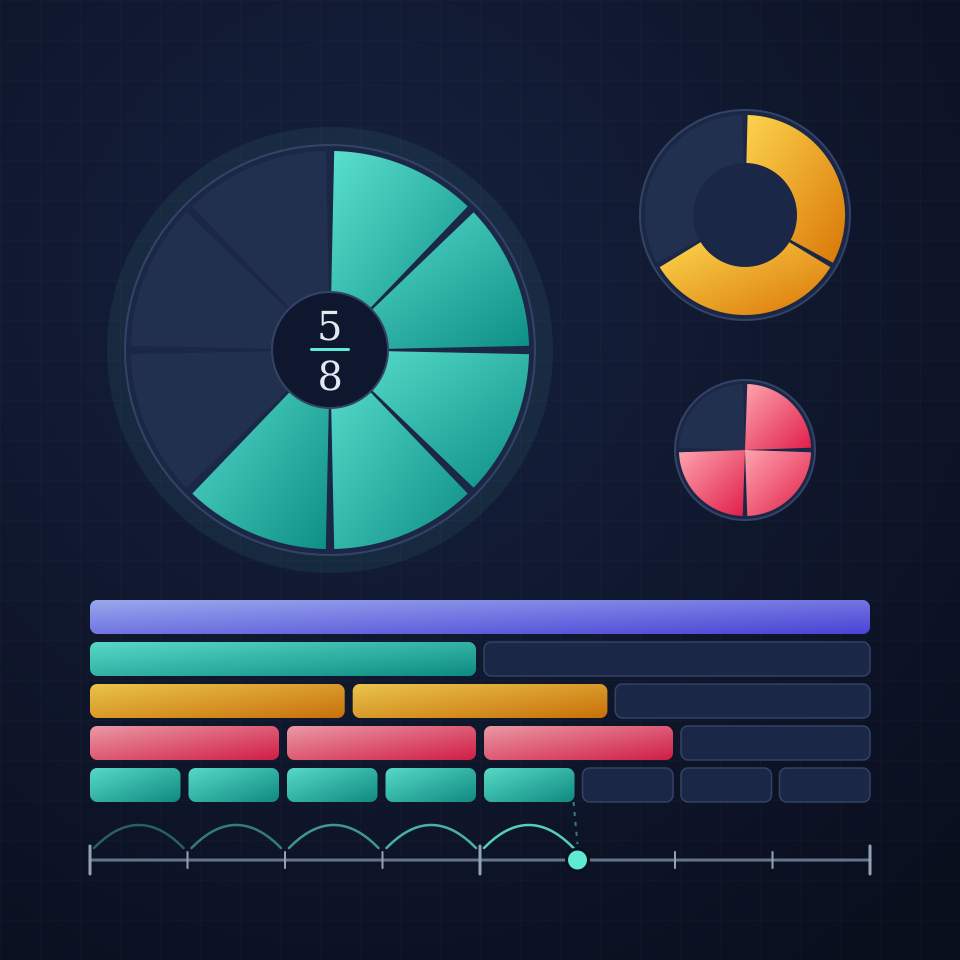
Gratis online brøkberegner: læg sammen, træk fra, gang, del, forkort og sammenlign brøker og blandede tal, med forklarede trin og et billede.
Statistikberegner
Gratis online statistikberegner: indsæt tal og få straks gennemsnit, median, typetal, varians, standardafvigelse, kvartiler og histogram.
Er du klar til at prøve?
Åbn PictorX i din browser - ingen installation, ingen kreditkort kræves for at starte.
Åbn momsberegneren